國產(chǎn)工業(yè)機器人崛起 銷量占全球三成,中國智造跑出加速度
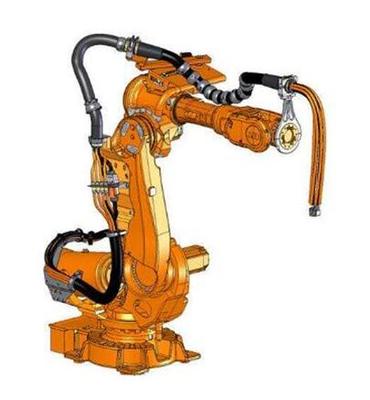
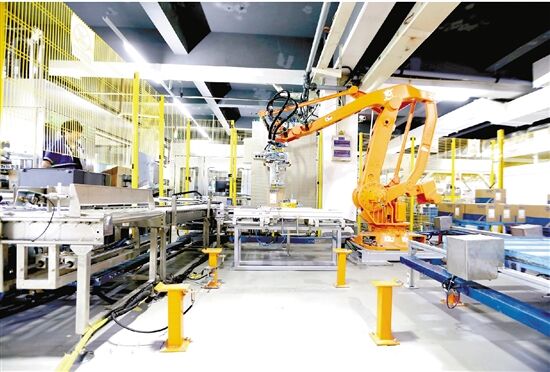
在制造業(yè)轉(zhuǎn)型升級的浪潮中,工業(yè)機器人被譽為“制造業(yè)皇冠上的明珠”。中國工業(yè)機器人產(chǎn)業(yè)異軍突起,從跟跑、并跑到領(lǐng)跑,交出了一份令人矚目的成績單。最新數(shù)據(jù)顯示,國產(chǎn)工業(yè)機器人年銷量已占全球總銷量的三成以上,這不僅標志著中國成為全球最大的工業(yè)機器人市場,更意味著國產(chǎn)機器人正從“替代進口”走向“定義標準”,為全球制造業(yè)智能化注入強勁動能。
從依賴進口到自主突圍
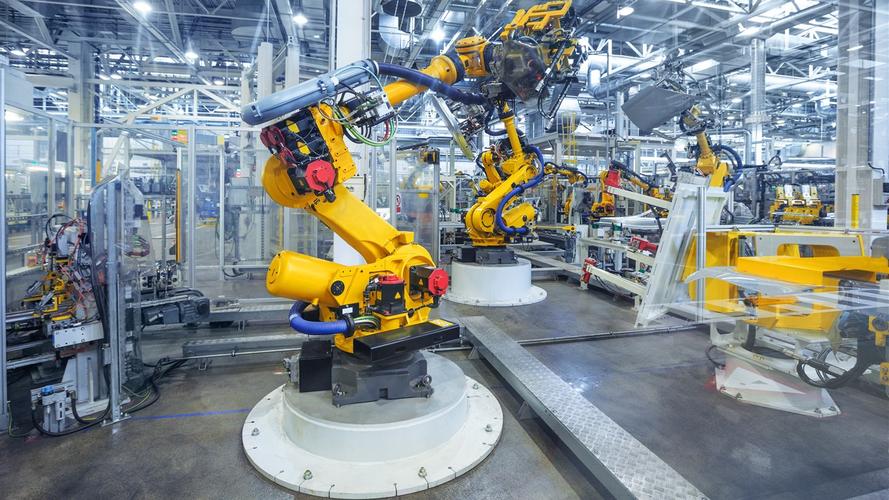
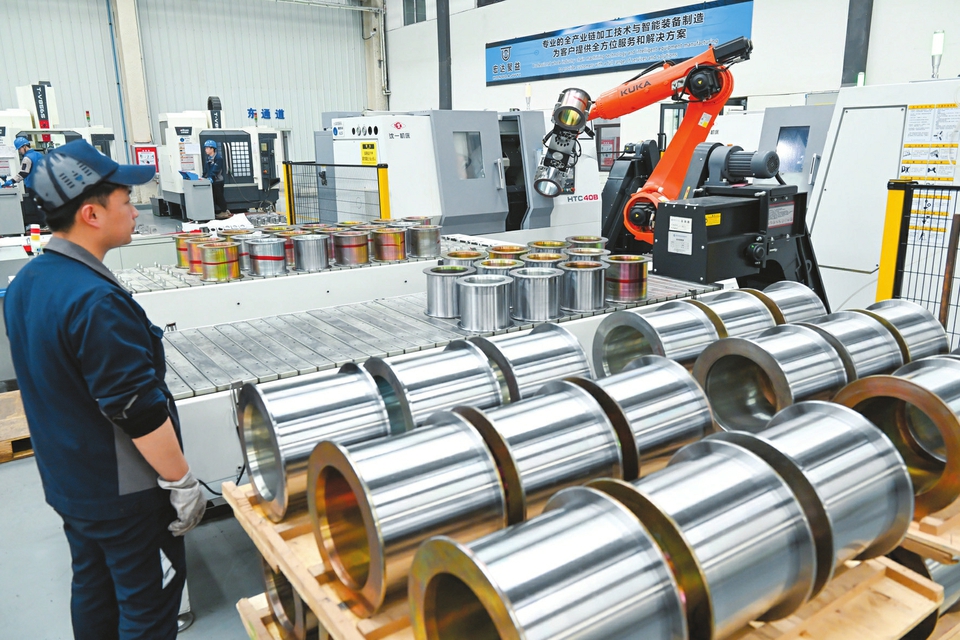
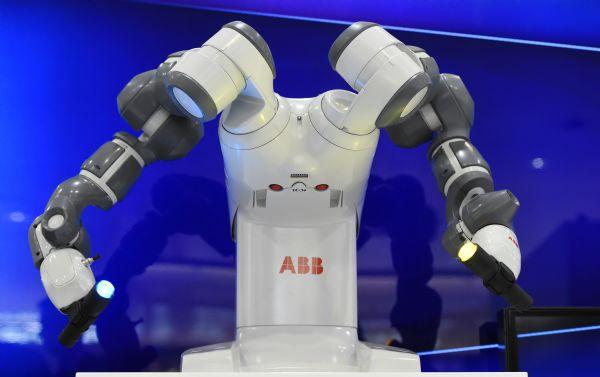
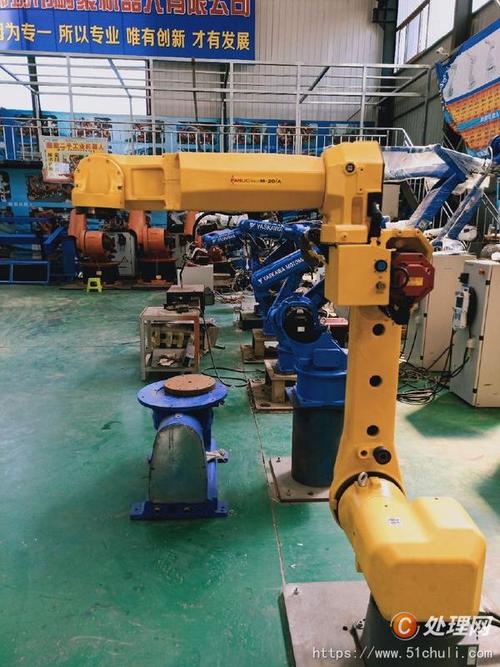
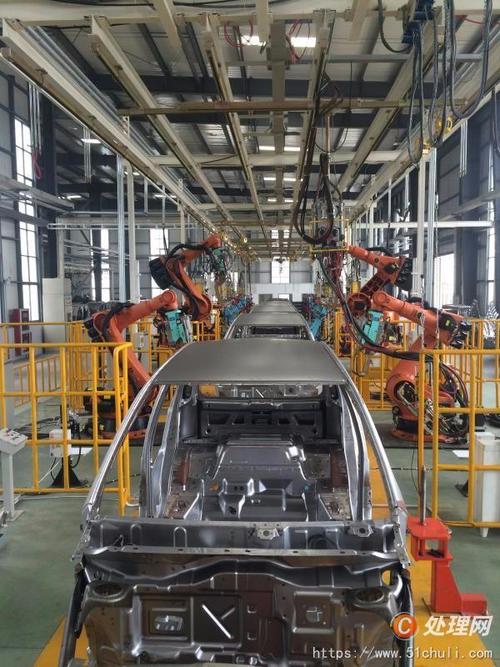
回溯十年前,中國工業(yè)機器人市場幾乎被發(fā)那科、ABB、庫卡、安川等國際巨頭壟斷,關(guān)鍵核心零部件如減速器、伺服電機、控制器均依賴進口。隨著《中國制造2025》等政策持續(xù)發(fā)力,以及下游新能源、汽車、3C電子等行業(yè)的旺盛需求拉動,國產(chǎn)機器人企業(yè)奮起直追,逐步攻克了核心零部件技術(shù)壁壘。如今,埃斯頓、匯川技術(shù)、新松、埃夫特等一批本土品牌迅速成長,在焊接、搬運、裝配、噴涂等領(lǐng)域形成規(guī)模化應(yīng)用。2023年,國產(chǎn)工業(yè)機器人銷量突破30萬臺大關(guān),全球占比達33%,連續(xù)多年穩(wěn)居世界第一。
銷量占全球三成,含金量何在?
銷量占全球三成,絕非簡單的數(shù)量堆砌。其背后是中國制造業(yè)系統(tǒng)性優(yōu)勢的集中體現(xiàn):
- 供應(yīng)鏈成本優(yōu)勢:國產(chǎn)核心零部件自給率提升,使得整機制造成本較進口產(chǎn)品低30%-50%,讓更多中小企業(yè)“用得起、用得好”。
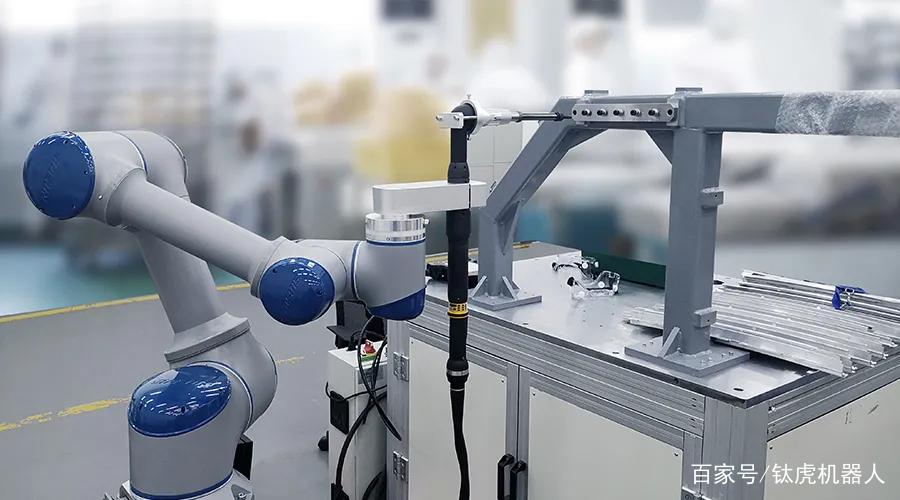
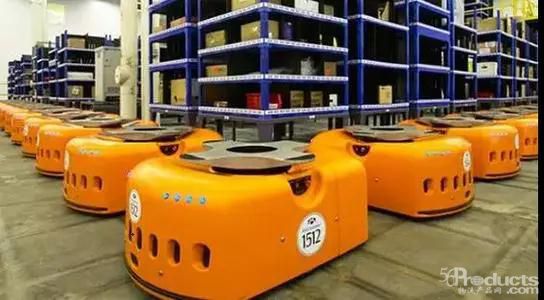
- 場景適配能力:針對中國工廠多品種、小批量的柔性生產(chǎn)需求,國產(chǎn)機器人企業(yè)開發(fā)出協(xié)作機器人、移動機器人等差異化產(chǎn)品,快速響應(yīng)市場。
- 服務(wù)網(wǎng)絡(luò)下沉:本土企業(yè)建立覆蓋全國的服務(wù)網(wǎng)絡(luò),提供24小時響應(yīng)、定制化培訓,對比外資品牌的服務(wù)周期長、費用高,形成了貼身競爭優(yōu)勢。
- 技術(shù)迭代加速:人工智能、5G、邊緣計算與機器人深度融合,國產(chǎn)機器人在視覺引導、力控打磨等智能化功能上與國際同步甚至領(lǐng)先。
銷量背后:結(jié)構(gòu)優(yōu)化與升級挑戰(zhàn)
盡管銷量占比喜人,但需清醒看到:一是高端六軸多關(guān)節(jié)機器人仍以外資為主,國產(chǎn)在重載、高精度領(lǐng)域尚需突破;二是行業(yè)價格戰(zhàn)加劇,部分企業(yè)利潤微薄,研發(fā)投入承壓;三是核心零部件如高精度諧波減速器、高端伺服芯片仍存在“卡脖子”風險。從“銷量領(lǐng)先”邁向“技術(shù)領(lǐng)先”“品牌領(lǐng)先”,需要政產(chǎn)學研用協(xié)同:強化基礎(chǔ)研究,打造“專精特新”零部件企業(yè);推動機器人企業(yè)與行業(yè)龍頭共建驗證平臺,加速場景落地;鼓勵出海,參與國際標準制定。
展望:從三成到半壁江山的跨越
當前,全球制造業(yè)正經(jīng)歷智能化與綠色化雙重變革,中國擁有世界上最完整的工業(yè)體系、最大的應(yīng)用市場和豐富的工程師紅利。預計到2025年,國產(chǎn)工業(yè)機器人銷量全球占比有望沖擊40%以上,并在人形機器人、云端機器人等新賽道上搶占先機。當越來越多的“中國造”機器人走進車間、倉庫甚至尋常百姓家,它們所代表的不僅是效率的提升,更是一個制造大國向智造強國躍遷的清醒步伐。國產(chǎn)工業(yè)機器人,正以全球三成銷量的支點,撬動一個屬于中國智造的新時代。
如若轉(zhuǎn)載,請注明出處:http://www.zxz999.cn/product/16.html
更新時間:2026-11-11 16:12:34