2017年全球工業機器人市場分析報告 銷量與趨勢解讀
引言
2017年,全球工業機器人市場延續了強勁的增長態勢,銷量再創歷史新高。根據國際機器人聯合會(IFR)的數據,2017年全球工業機器人銷量達到約38.1萬臺,同比增長30%,遠超市場預期。這一增長主要得益于自動化需求的提升、制造業轉型升級以及新興應用領域的拓展。本報告旨在分析2017年全球工業機器人市場的銷售情況、區域分布、行業應用及未來趨勢。
一、全球工業機器人銷量概況
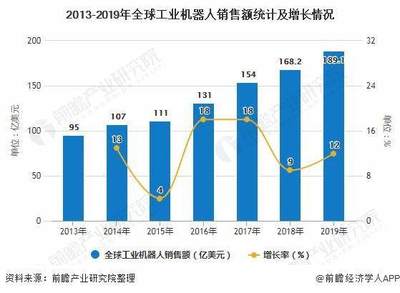
2017年,全球工業機器人銷售額約為162億美元,銷量達38.1萬臺,較2016年的29.4萬臺增長30%。這是連續第五年創下新紀錄,凸顯了全球制造業對自動化的迫切需求。從區域來看,亞洲/澳大利亞地區銷量最大,約為28.3萬臺,占全球總銷量的74%;歐洲地區銷量約為6.6萬臺,占比17%;美洲地區銷量約為4.1萬臺,占比11%。
二、主要區域市場分析
1. 亞洲/澳大利亞
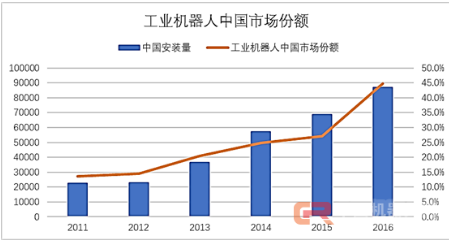
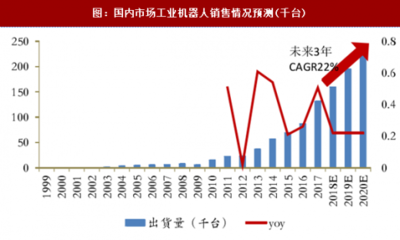
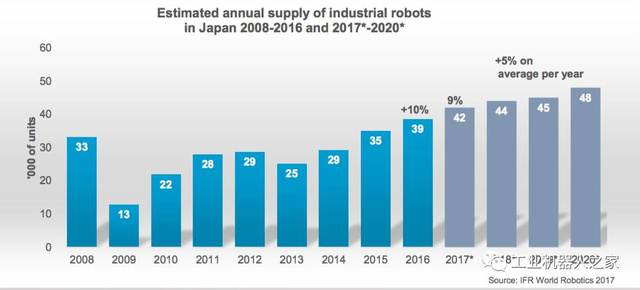
中國仍是全球最大的工業機器人市場,2017年銷量約13.8萬臺,占全球總銷量的36%,同比增長58%。韓國、日本和臺灣地區也表現出強勁需求,分別位列全球第二、第三和第六。韓國銷量約4.0萬臺,日本約3.4萬臺,主要受電子和汽車行業自動化推動。
2. 歐洲
歐洲市場2017年銷量約6.6萬臺,同比增長17%。德國作為歐洲最大市場,銷量約2.2萬臺,主要應用于汽車制造和金屬加工。意大利、法國和西班牙也呈現穩定增長。東歐地區如波蘭、捷克等國家的需求也逐漸上升。
3. 美洲
美洲市場2017年銷量約4.1萬臺,同比增長16%。美國是最大市場,銷量約3.3萬臺,主要集中在汽車、電子和食品行業。墨西哥和巴西也顯示出增長潛力,但受經濟波動影響,增速相對平緩。
三、行業應用分布
工業機器人的應用主要集中在汽車、電子、金屬、塑料及化工、食品飲料等行業。2017年,汽車行業仍是最大應用領域,占全球銷量的約33%,其次是電子行業(約31%)。電子行業的增速尤為顯著,主要受智能手機、半導體等產品制造需求驅動。金屬行業占比約12%,塑料及化工約7%,食品飲料約3%。其他行業如醫藥、物流等也在逐步拓展。
四、主要供應商動態
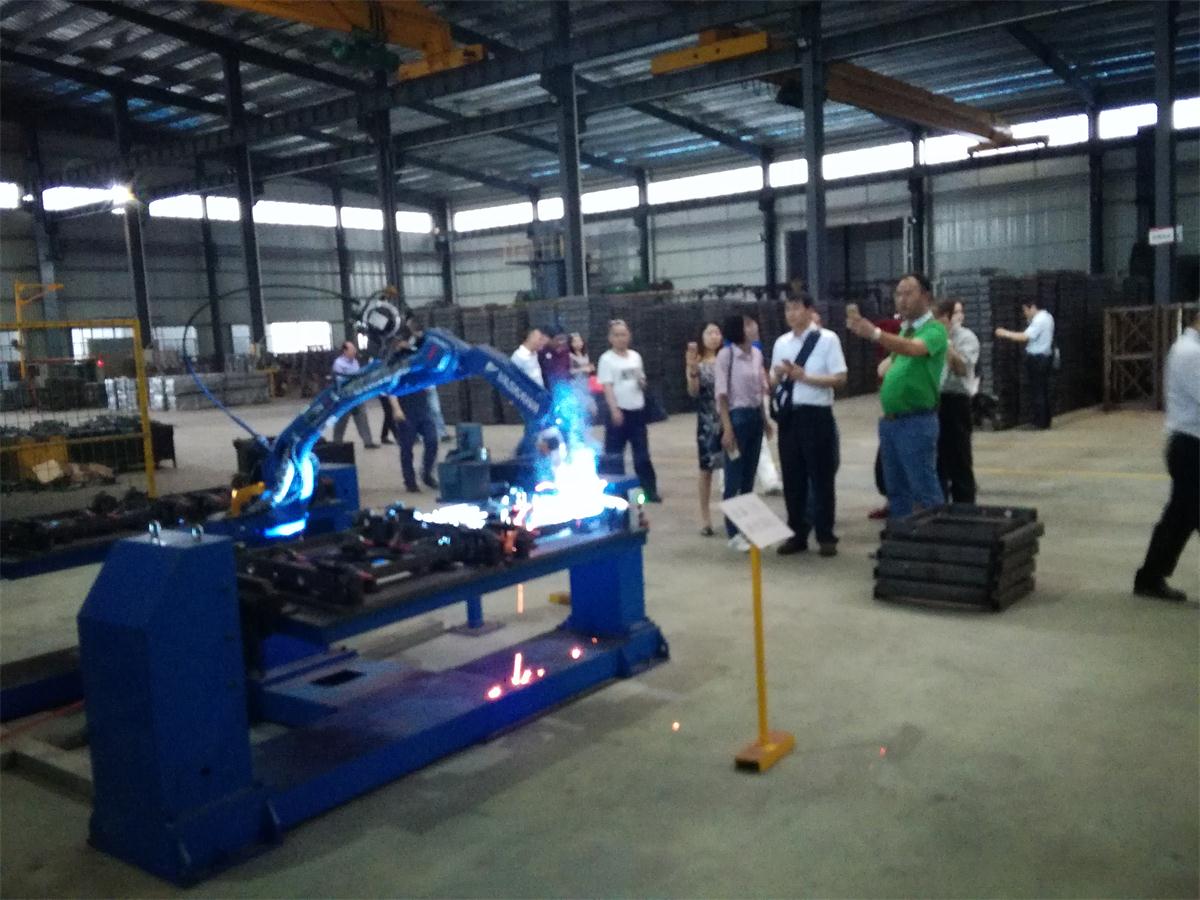
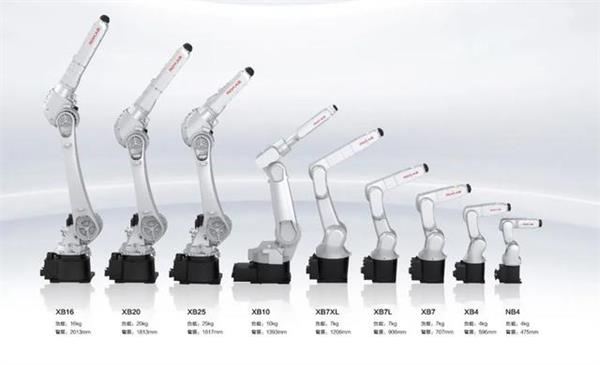
2017年,全球工業機器人市場仍由四大巨頭主導:發那科(FANUC)、ABB、庫卡(KUKA)和安川電機(Yaskawa)。發那科憑借在汽車和電子領域的優勢,銷量領先;ABB在電氣和自動化領域表現強勁;庫卡被美的集團收購后,加速在中國市場的布局;安川電機在伺服電機和機器人集成方面具有優勢。愛普生、川崎、那智不二越等企業也在細分市場表現活躍。
五、市場驅動因素與挑戰
驅動因素包括:勞動力成本上升、制造業升級、政府政策支持(如中國制造2025)、技術進步(協作機器人、人工智能)等。挑戰則包括:技術人才短缺、中小企業自動化門檻高、全球經濟不確定性等。
六、未來展望
預計2018-2020年全球工業機器人銷量將繼續保持兩位數增長,年均復合增長率約15%。到2020年,全球銷量有望突破50萬臺。協作機器人將成為新增長點,人機協作、人工智能和物聯網技術的融合將推動工業機器人向更智能、更靈活的方向發展。亞洲市場尤其是中國、印度和東南亞地區將成為主要增長引擎。
##
2017年全球工業機器人市場表現亮眼,銷量和銷售額均創歷史新高。隨著自動化需求的持續升溫和新興技術的應用,工業機器人產業前景廣闊。企業應抓住機遇,加大研發投入,拓展應用領域,以應對日益激烈的市場競爭。
如若轉載,請注明出處:http://www.zxz999.cn/product/3.html
更新時間:2026-11-11 11:08:48